Vendre en viager permet de transformer la valeur de votre logement en deux sources de revenus :
- un bouquet, versé comptant au moment de la signature ;
- une rente viagère, versée régulièrement jusqu’au décès du vendeur.
Mais comment déterminer le montant de chacun ? Peut-on choisir librement le bouquet ? Pourquoi la rente est-elle différente en viager occupé et en viager libre ? Et comment éviter de sous-évaluer son bien ?
Le calcul repose sur plusieurs éléments : la valeur du logement, l’âge du vendeur, son espérance de vie théorique, le mode d’occupation du bien et le montant du bouquet souhaité. Voici une méthode simple pour comprendre chaque étape.
Bouquet et rente viagère : quelle différence ?
Le bouquet est la somme versée au vendeur le jour de la signature de l’acte authentique chez le notaire. Il s’agit d’un capital immédiat.
La rente viagère correspond à un revenu régulier. Elle peut être versée chaque mois, chaque trimestre ou chaque année. Son paiement se poursuit pendant toute la vie du vendeur, selon les modalités prévues dans l’acte de vente.
Le prix total du viager repose donc généralement sur cette formule :
Valeur du viager = bouquet + rente cumulée
Le bouquet n’est pas obligatoire. Il peut être faible, important ou même nul. En revanche, plus le bouquet est élevé, plus la rente mensuelle diminue.
| Choix du vendeur | Conséquence principale |
|---|---|
| Bouquet élevé | Capital important immédiatement, rente plus faible |
| Bouquet faible | Capital immédiat réduit, rente plus élevée |
| Aucun bouquet | Pas de capital initial, rente maximale |
| Bouquet intermédiaire | Équilibre entre épargne disponible et revenus réguliers |
Le montant du bouquet est librement négocié entre les parties. Il doit toutefois rester cohérent avec la valeur du logement et préserver l’existence d’un véritable aléa dans la vente.
« Le montant du bouquet est libre et peut même être nul ; le prix restant est alors payé sous forme de rente. »
— Étude notariale Vianney Coudière
Les éléments nécessaires pour calculer le viager
Avant de calculer le bouquet et la rente viagère, il faut réunir plusieurs informations précises.
1. La valeur vénale du logement
Il s’agit du prix auquel le bien pourrait être vendu dans des conditions classiques, sans viager.
Cette estimation tient compte notamment :
- de la commune et du quartier ;
- de la surface habitable ;
- de l’état général du logement ;
- du nombre de pièces ;
- de la présence d’un jardin, d’un balcon, d’un garage ou d’une cave ;
- de la luminosité et de l’exposition ;
- des prix récemment observés pour des biens comparables.
Une estimation trop élevée peut rendre la vente difficile. Une estimation trop basse réduit directement le bouquet et la rente.
2. L’âge du ou des vendeurs
L’âge du vendeur influence la durée théorique de versement de la rente. Plus le vendeur est âgé, plus la durée statistique de versement est généralement courte. La rente peut donc être plus élevée à valeur de bien et bouquet identiques.
En cas de vente par un couple, le calcul doit également préciser :
- si la rente est réversible au profit du conjoint survivant ;
3. Le type de viager
Le calcul est différent selon que le logement est vendu en viager occupé ou en viager libre.
Dans un viager occupé, le vendeur conserve généralement un droit d’usage et d’habitation. L’acheteur ne peut donc pas utiliser immédiatement le logement. Une décote est appliquée.
Dans un viager libre, l’acquéreur peut occuper ou louer le bien dès la signature. Le prix repose alors davantage sur la valeur libre du logement.
📊 Valeur du bien, âge du vendeur, bouquet et caractère libre ou occupé du logement – Éléments déterminants du calcul
Étape 1 : estimer la valeur libre du logement
La première étape consiste à déterminer la valeur du bien comme s’il était vendu sur le marché classique.
Prenons l’exemple d’une maison estimée à 300 000 €.
Cette valeur ne correspond pas encore au montant du bouquet ou de la rente. Elle constitue simplement le point de départ du calcul.
Pour obtenir une estimation plus fiable, préparez :
- le titre de propriété ;
- les diagnostics immobiliers disponibles ;
- les derniers avis de taxe foncière ;
- les documents de copropriété, si nécessaire ;
- les factures de travaux importants ;
- les informations sur la surface et les dépendances.
L’estimation doit être réaliste. Le calcul du viager ne sert pas à appliquer automatiquement une réduction au prix demandé. Il doit traduire la valeur économique réelle du logement et les droits conservés par le vendeur.
Étape 2 : appliquer la décote en viager occupé
Dans un viager occupé, le vendeur reste dans son logement. L’acheteur acquiert la propriété, mais il ne bénéficie pas immédiatement de la jouissance du bien.
Cette occupation représente une valeur. Elle est souvent calculée à partir :
- de la valeur locative du logement ;
- de l’âge du vendeur ;
- de son espérance de vie théorique ;
- de la nature du droit conservé : usage et habitation ou usufruit ;
- des modalités prévues dans l’acte notarié.
Une méthode simplifiée consiste à estimer la valeur des loyers dont l’acquéreur ne pourra pas bénéficier pendant la période d’occupation théorique.
En viager libre, cette décote d’occupation n’est généralement pas appliquée puisque l’acheteur peut disposer du logement immédiatement.
« Le calcul de l’échéance tient compte de la valeur du bien, de son caractère libre ou occupé, du bouquet et de l’âge du vendeur. »
— Notaires de France
Étape 3 : choisir le montant du bouquet
Une fois la valeur du viager déterminée, le vendeur peut choisir le niveau de bouquet qui correspond à ses besoins.
Le bouquet peut servir à :
- financer des travaux d’adaptation du logement ;
- rembourser un crédit ;
- aider les enfants ou les petits-enfants ;
- constituer une épargne de précaution ;
- financer un déménagement futur ;
- couvrir des dépenses de santé ou de dépendance ;
- réaliser un projet personnel.
Comment choisir un bouquet adapté ?
Posez-vous trois questions simples :
- De quel capital ai-je besoin immédiatement ?
- Quel montant de rente me faut-il chaque mois ?
- Quelle somme dois-je conserver en épargne de sécurité ?
Il est déconseillé de consacrer la totalité du prix du viager au bouquet si cela réduit trop fortement la rente.
Exemple
Si la valeur occupée du logement est estimée à 180 000 €, le vendeur peut envisager :
- bouquet de 30 000 € ;
- bouquet de 60 000 € ;
- bouquet de 90 000 €.
Plus le bouquet augmente, plus le capital restant à convertir en rente diminue.
Le bon bouquet n’est donc pas nécessairement le plus élevé. C’est celui qui équilibre votre besoin de capital immédiat et votre besoin de revenus réguliers.
Étape 4 : calculer la rente viagère
Une fois le bouquet déduit, le solde est converti en rente viagère.
Le coefficient dépend principalement de l’âge du vendeur, des tables de mortalité utilisées et des hypothèses financières retenues.
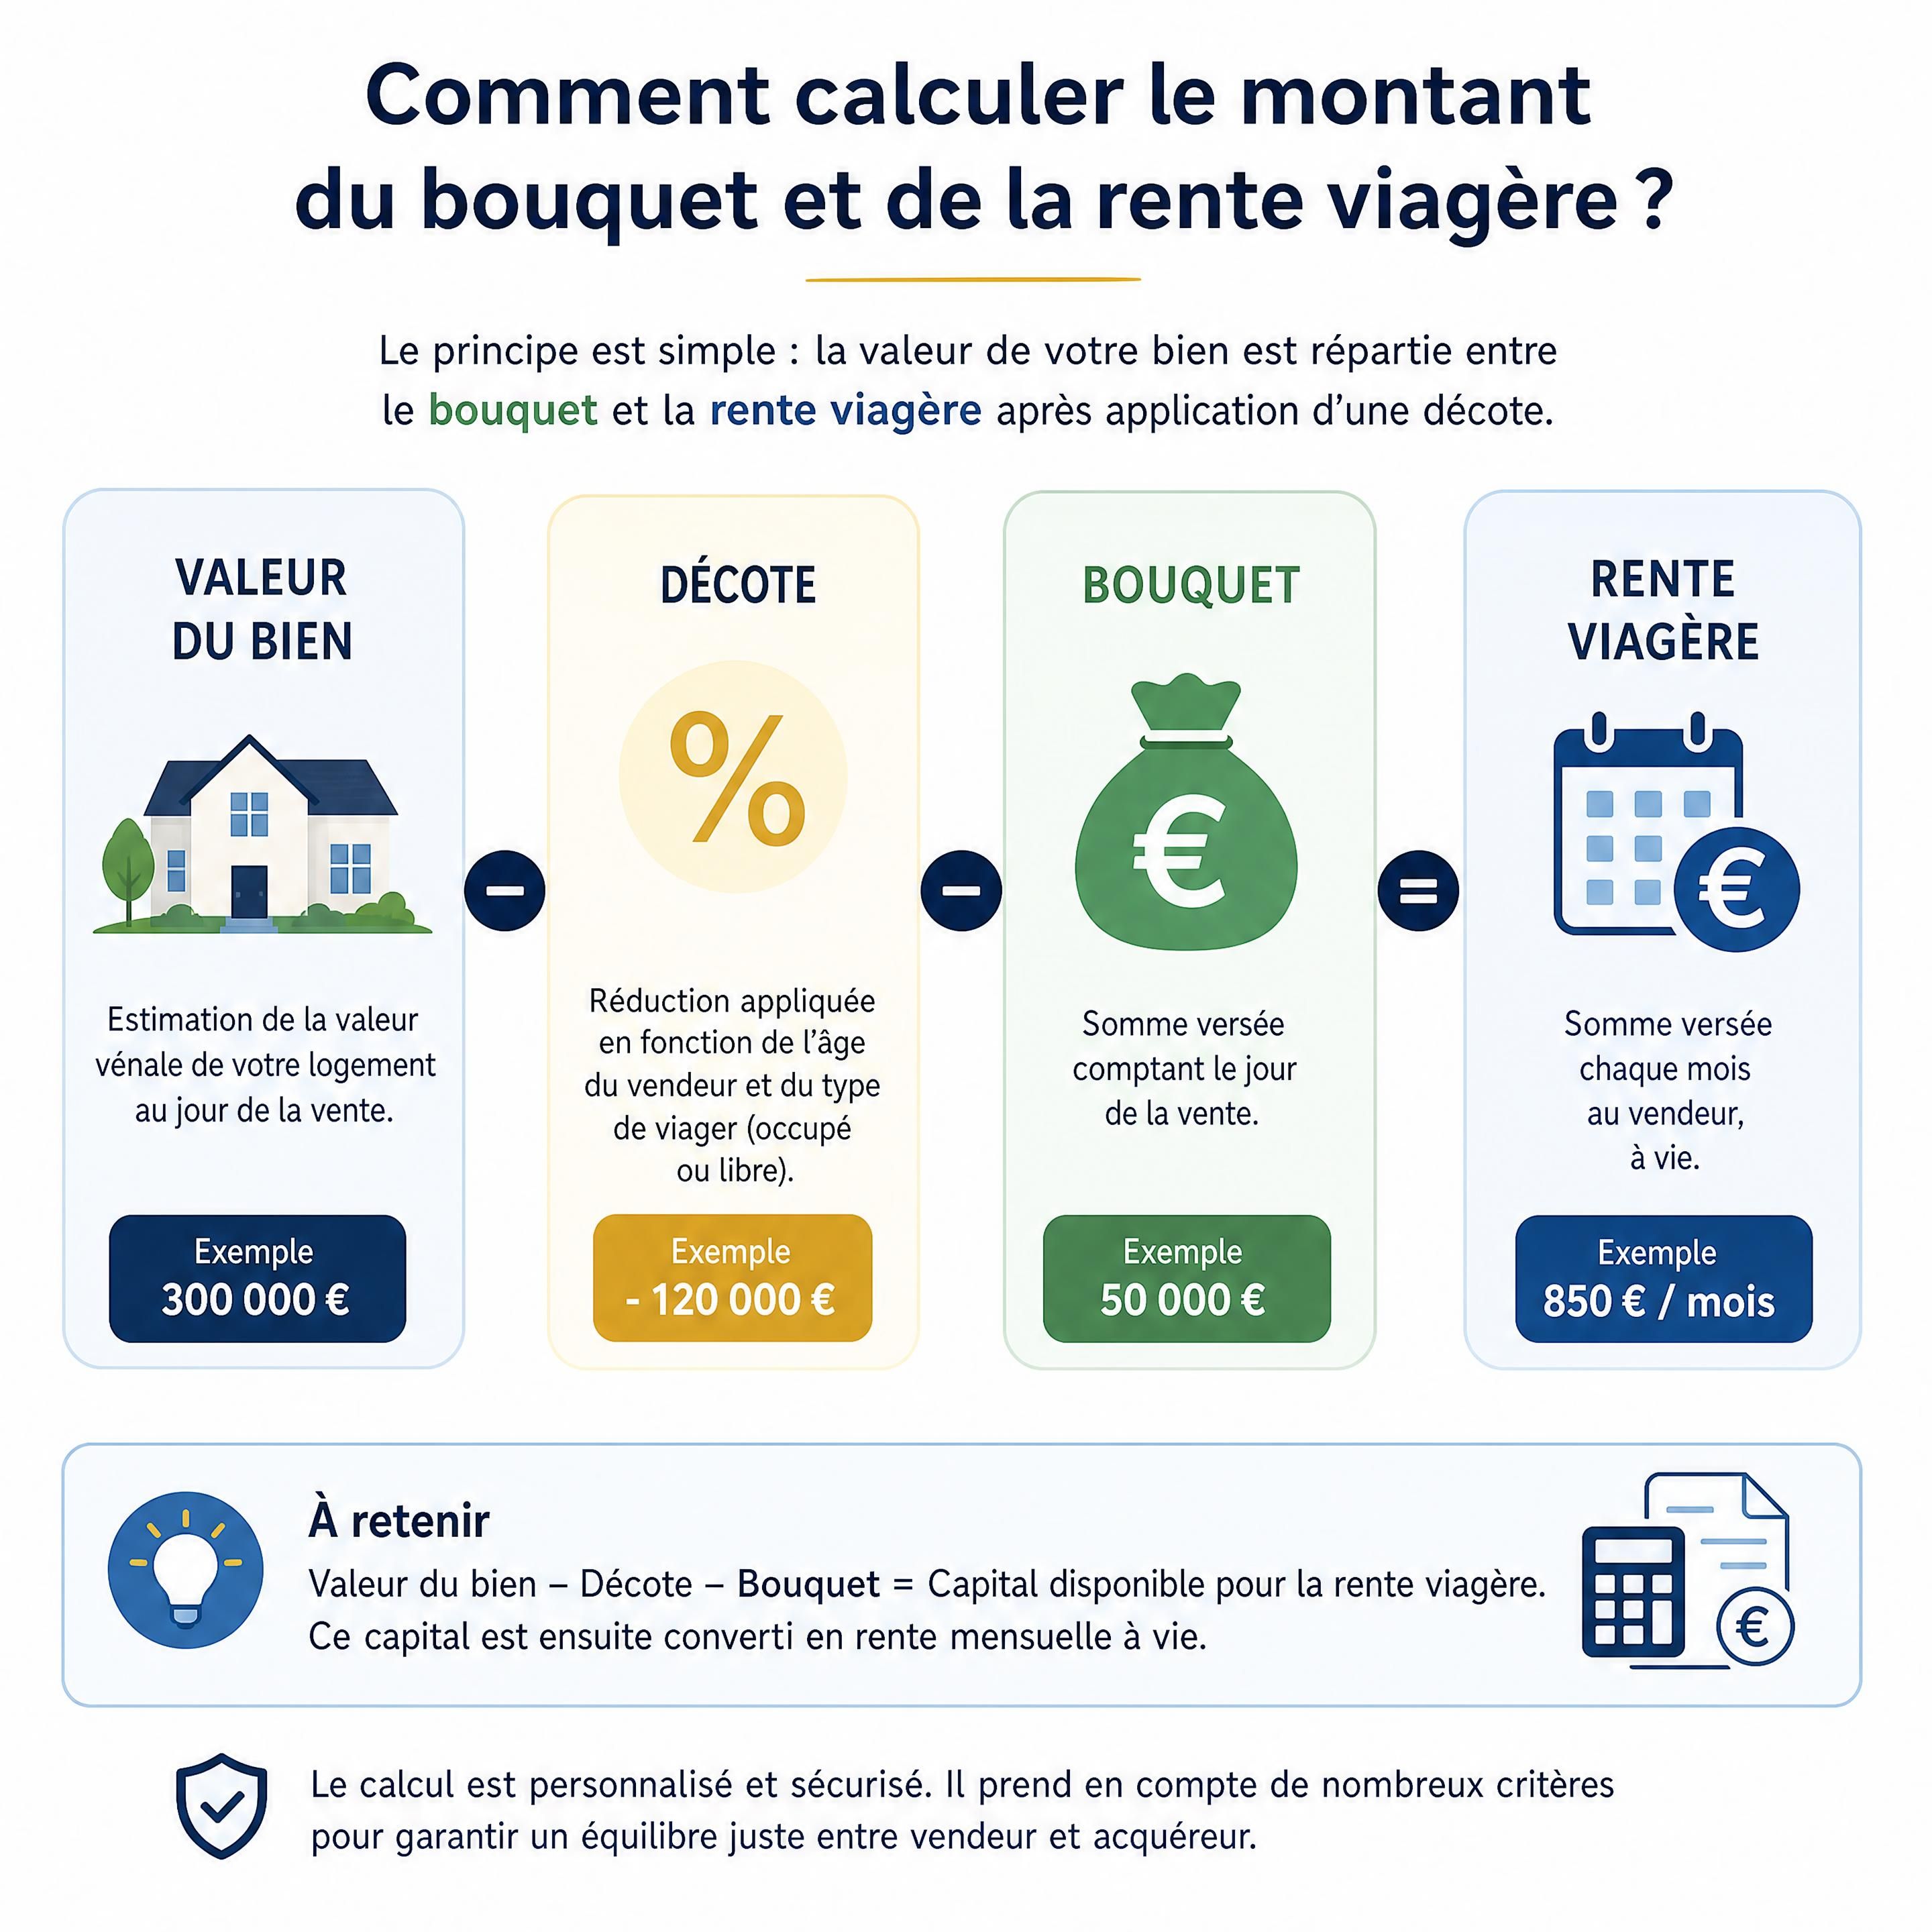
L’importance de l’indexation de la rente
La rente viagère peut être indexée afin de suivre l’évolution du coût de la vie. L’acte de vente précise alors :
- l’indice retenu ;
- la date de révision ;
- la fréquence de l’indexation ;
- les modalités de calcul de la nouvelle rente.
Sans indexation, le pouvoir d’achat de la rente peut diminuer au fil des années. Il est donc important de vérifier cette clause avant la signature.
L’indexation ne doit pas être choisie au hasard. Elle doit être compréhensible et cohérente avec l’équilibre général de la vente.
Viager occupé ou viager libre : quel impact sur la rente ?
| Critère | Viager occupé | Viager libre |
|---|---|---|
| Occupation du logement | Le vendeur reste dans les lieux | L’acheteur dispose immédiatement du bien |
| Décote d’occupation | Oui, généralement | Non ou très limitée |
| Valeur retenue | Valeur occupée | Valeur libre |
| Rente potentielle | Souvent plus faible | Souvent plus élevée |
| Usage pour le vendeur | Maintien à domicile possible | Le vendeur quitte généralement le logement |
Le viager occupé est souvent choisi par les seniors qui souhaitent rester chez eux. Le viager libre peut convenir à un vendeur qui prévoit de déménager ou qui possède un logement déjà libéré.
Fiscalité : ce qu’il faut intégrer au calcul
La rente viagère à titre onéreux est imposable uniquement pour une fraction de son montant. Cette fraction dépend de l’âge du vendeur lors du premier versement de la rente.
| Âge lors du premier versement | Fraction imposable de la rente |
|---|---|
| Moins de 50 ans | 70 % |
| De 50 à 59 ans | 50 % |
| De 60 à 69 ans | 40 % |
| À partir de 70 ans | 30 % |
Ainsi, une personne âgée d’au moins 70 ans lors de l’entrée en jouissance de la rente ne déclare fiscalement que 30 % des sommes perçues, selon les règles applicables.
Le bouquet, lui, n’est pas considéré comme un revenu. Il peut toutefois entrer dans le régime de la plus-value immobilière. La vente de la résidence principale bénéficie généralement d’une exonération sous certaines conditions.
« Pour une rente viagère à titre onéreux, la fraction imposable est de 30 % lorsque le bénéficiaire a 70 ans ou plus lors de l’entrée en jouissance. »
— Ministère de l’Économie et des Finances
📊 30 % de la rente viagère à titre onéreux – Fraction imposable à partir de 70 ans
Les erreurs à éviter dans le calcul
Se baser sur une estimation trop optimiste
Une valeur de logement surestimée peut rendre l’offre difficile à financer et retarder la vente. Il vaut mieux disposer d’une estimation argumentée et comparable au marché local.
Confondre valeur libre et valeur occupée
La valeur d’un logement vendu avec maintien à domicile n’est pas toujours identique à sa valeur dans une vente classique. Le droit d’occupation doit être pris en compte.
Choisir un bouquet sans calculer la rente restante
Un capital important peut sembler attractif. Mais il ne doit pas réduire la rente à un niveau insuffisant pour couvrir vos dépenses régulières.
Oublier l’indexation
Une rente non indexée peut perdre du pouvoir d’achat au fil du temps. Cette clause mérite une attention particulière.
Négliger les garanties du vendeur
L’acte doit prévoir des protections en cas d’impayés, notamment une clause résolutoire et les garanties nécessaires au vendeur.
Questions Fréquentes
Comment est calculé le bouquet d’un viager ?
Le bouquet est librement fixé entre le vendeur et l’acheteur. Il dépend de la valeur du logement, du type de viager et des besoins financiers du vendeur. Il peut représenter une partie du prix ou être nul. Plus il est élevé, plus la rente viagère est généralement réduite.
Quelle est la formule de calcul de la rente viagère ?
La formule simplifiée est : rente annuelle = valeur du viager après décote et bouquet, divisée par un coefficient lié à l’âge et à l’espérance de vie théorique du vendeur. Le montant mensuel correspond ensuite à la rente annuelle divisée par douze.
La rente est-elle plus élevée en viager libre ?
En général, oui. Dans un viager libre, l’acheteur peut disposer immédiatement du logement. Il n’y a donc pas de décote liée au droit d’occupation conservé par le vendeur. La valeur convertie en rente est souvent plus importante.
Peut-on modifier le montant du bouquet après la signature ?
En principe, les conditions du bouquet et de la rente sont fixées dans l’acte authentique. Elles ne peuvent pas être modifiées unilatéralement après la vente. Il est donc essentiel de simuler plusieurs scénarios avant la signature.
Comment savoir si le montant proposé est juste ?
Demandez une estimation détaillée de la valeur libre, de la valeur occupée, du bouquet et de la rente. Comparez les hypothèses retenues et faites relire l’acte par un notaire. Un professionnel doit pouvoir expliquer clairement chaque étape du calcul.
Conclusion
Calculer le bouquet et la rente viagère demande de procéder par étapes :
- estimer la valeur libre du logement ;
- déterminer s’il s’agit d’un viager occupé ou libre ;
- calculer la valeur de l’occupation éventuelle ;
- choisir un bouquet adapté à vos besoins ;
- convertir le capital restant en rente ;
- vérifier l’indexation, la fiscalité et les garanties prévues dans l’acte.
L’objectif n’est pas de choisir le bouquet le plus élevé ni la rente la plus importante. Il s’agit de construire une solution équilibrée, qui vous apporte à la fois un capital immédiat et un revenu régulier.
Avant de vous engager, demandez plusieurs simulations personnalisées et faites valider le calcul par un notaire ou un professionnel expérimenté du viager.